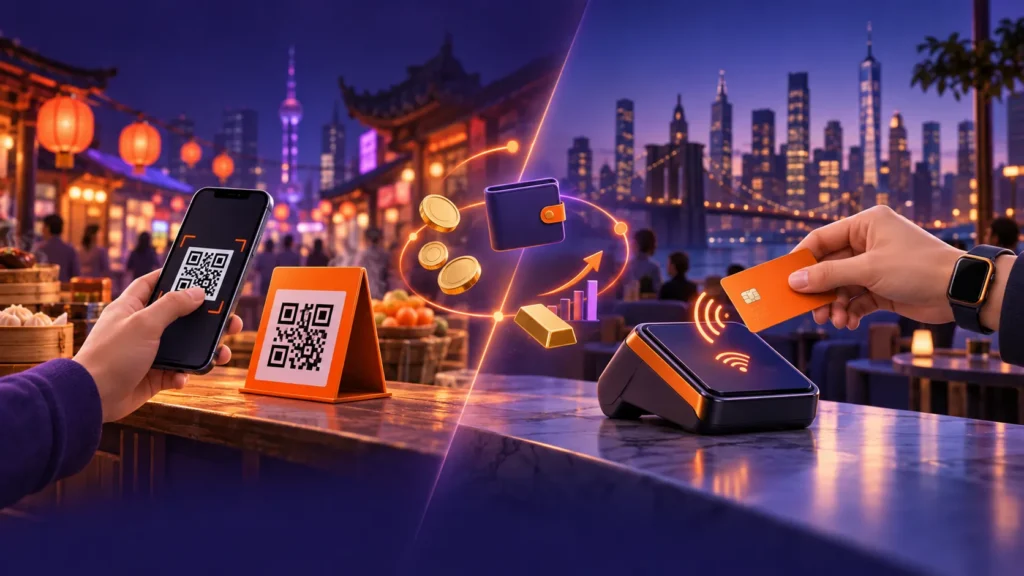
در آمریکا بیشتر خریدها با کارت اعتباری انجام میشود، در اروپا با کارت نقدی و انتقال بانکی، و در چین و هند با اسکن یک QR کد در گوشی. تفاوت پرداخت در کشورهای غربی و آسیایی فقط یک انتخاب سلیقهای نیست؛ نتیجهٔ تاریخ بانکداری، قوانین، فرهنگ بدهی و زمانِ رسیدن گوشی هوشمند به هر بازار است. در این مقاله این دو مدل را کنار هم میگذاریم، دلیل جداییشان را توضیح میدهیم، سراغ کیف پولهای سرمایهگذاری میرویم که پرداخت و پسانداز را یکی کردهاند و میبینیم ایران کجای این نقشه ایستاده است.
خلاصه در یک نگاه
غرب: پرداخت «کارتمحور» است؛ کیف پولهایی مثل Apple Pay هم در عمل همان کارت را دیجیتال میکنند. آسیا: پرداخت «اپمحور» است؛ سوپراپها و QR کد در چین و زیرساخت عمومی UPI در هند، بسیاری از مردم را مستقیم از پول نقد به موبایل بردهاند. سرمایهگذاری: در آسیا موجودی کیف پول با یک کلیک وارد صندوق سرمایهگذاری میشود؛ در غرب پرداخت و سرمایهگذاری بیشتر در اپهای جدا انجام میشوند. روند آینده: هر دو طرف به سمت پرداخت آنی و کیف پول دیجیتال همگرا میشوند.
پرداخت در کشورهای غربی چگونه است؟
در آمریکای شمالی و اروپا، شبکههای کارت (Visa و Mastercard) از دهههای ۱۹۶۰ و ۱۹۷۰ ستون پرداخت روزمره بودهاند. وقتی گوشی هوشمند از راه رسید، زیرساخت کارت آنقدر جاافتاده بود که نوآوریها بهجای جایگزینکردن کارت، روی آن ساخته شدند. به همین دلیل وقتی یک اروپایی با گوشی پرداخت میکند، معمولاً همان کارت بانکیاش را از طریق پرداخت NFC به کارتخوان نزدیک میکند.
دیگه نگران نوسانات قیمتها نباش و اجازه نده تورم قدرت خریدت رو از بین ببره.
همین حالا با کربن، پول روزمرهت رو به داراییهای امن تبدیل کن و با خیال راحت خرج کن
آمریکا: فرهنگ کارت اعتباری و امتیاز اعتباری
در آمریکا کارت اعتباری فقط ابزار پرداخت نیست، ابزار ساختن سابقهٔ اعتباری است. امتیاز اعتباری (Credit Score) روی وام مسکن، اجارهٔ خانه و حتی استخدام اثر میگذارد، پس مردم انگیزه دارند با کارت اعتباری خرید کنند و آن را بهموقع تسویه کنند. برنامههای امتیاز و بازگشت وجه (Cashback) هم این عادت را تقویت میکنند. در کنار کارت، اپهای انتقال پول فردبهفرد مثل Venmo و Zelle رایج شدهاند و حتی چک کاغذی هنوز در برخی پرداختها کاملاً کنار نرفته است.
اروپا: کارت نقدی، انتقال آنی و تفاوت شمال و جنوب
اروپاییها برخلاف آمریکاییها بیشتر از کارت نقدی (Debit Card) استفاده میکنند. یکی از دلایلش مقررات اتحادیهٔ اروپاست که از سال ۲۰۱۵ کارمزد بینبانکی کارت را برای کارت نقدی به ۰٫۲٪ و برای کارت اعتباری به ۰٫۳٪ محدود کرد؛ در نتیجه بانکها دیگر نمیتوانند مثل آمریکا با کارمزدهای بالا برنامههای جایزهٔ سخاوتمندانه بدهند.
خود اروپا هم یکدست نیست. در سوئد پول نقد فقط سهم کوچکی از خریدهای فروشگاهی دارد و اپ Swish برای انتقال آنی همهجا استفاده میشود، اما در آلمان هنوز حدود نیمی از خریدهای حضوری با اسکناس انجام میشود. در هلند هم iDEAL روش اصلی خرید آنلاین است. با قانون پرداخت آنی اتحادیهٔ اروپا، بانکها موظف شدهاند انتقال آنی یورو را با هزینهای برابر انتقال عادی ارائه کنند؛ قدمی که اروپا را به مدل «حساببهحساب» آسیایی نزدیکتر میکند.
 Affirm
 Swish
 iDEAL
 FedNow
پرداخت در کشورهای آسیایی چگونه است؟
بسیاری از کشورهای آسیایی هیچوقت مرحلهٔ «کارت در کیف همهٔ مردم» را بهطور کامل تجربه نکردند. وقتی گوشی هوشمند ارزان شد، میلیونها نفر که کارت اعتباری نداشتند، مستقیم از پول نقد به پرداخت موبایلی رسیدند. به این پدیده «جهش» (Leapfrogging) میگویند.
چین: اقتصاد QR کد و سوپراپها
در چین دو اپ Alipay و WeChat Pay بخش عمدهٔ بازار پرداخت موبایلی را در دست دارند. پرداخت با اسکن QR کد انجام میشود؛ فروشنده فقط یک برگهٔ چاپی QR کنار صندوق میگذارد و به کارتخوان گران نیاز ندارد. این اپها «سوپراپ» هستند: پیامرسانی، خرید، قبض، تاکسی، بیمه و سرمایهگذاری همه در یک اپلیکیشن انجام میشود و پرداخت، چسبی است که این خدمات را کنار هم نگه میدارد.
هند: UPI، زیرساخت عمومی پرداخت
مسیر هند متفاوت است. بهجای اینکه چند شرکت خصوصی بازار را بگیرند، نهاد ملی پرداخت هند (NPCI) در سال ۲۰۱۶ سامانهٔ UPI را راه انداخت: یک زیرساخت عمومی که هر بانک و هر اپی (مثل PhonePe، Google Pay و Paytm) میتواند به آن وصل شود. کاربر با یک شناسهٔ ساده یا اسکن QR، در چند ثانیه و معمولاً بدون کارمزد پول جابهجا میکند. طبق آمار رسمی NPCI، تعداد تراکنشهای ماهانهٔ UPI از سال ۲۰۲۳ از مرز ۱۰ میلیارد گذشته است.
ژاپن و کره جنوبی: دو مسیر متفاوت
همهٔ آسیا یک شکل نیست. کره جنوبی از پیشتازان استفاده از کارت در جهان است و رفتارش به غرب شبیهتر است. ژاپن سالها یکی از نقدمحورترین اقتصادهای توسعهیافته بود؛ اما با کارتهای حملونقل اعتباری مثل Suica و اپهای QR مانند PayPay، سهم پرداخت غیرنقدی آن طبق آمار دولت ژاپن در سال ۲۰۲۴ از ۴۰٪ گذشت.
جنوب شرق آسیا: کیف پولها و QR ملی
در جنوب شرق آسیا، کیف پولهای دیجیتال مثل GrabPay و GCash در کنار استانداردهای QR ملی رشد کردهاند: QRIS در اندونزی، PromptPay در تایلند و PayNow در سنگاپور. نکتهٔ جالب این است که این کشورها QRهایشان را به هم وصل کردهاند؛ یعنی گردشگر تایلندی میتواند با اپ بانک خودش QR یک فروشگاه در سنگاپور را اسکن کند.
 UPI
 PayPay
 Suica
 GCash
 QRIS
 PromptPay
 PayNow
۱۰+ میلیارد
تراکنش ماهانهٔ UPI هند از سال ۲۰۲۳
۰٫۳٪
سقف کارمزد بینبانکی کارت اعتباری در اتحادیهٔ اروپا
۴۰٪+
سهم پرداخت غیرنقدی ژاپن در ۲۰۲۴
جدول مقایسهٔ پرداخت در غرب و آسیا
برای اینکه تفاوتها را سریع ببینید، مهمترین ویژگیهای دو مدل را در جدول زیر کنار هم گذاشتهایم:
| معیار | کشورهای غربی | کشورهای آسیایی |
|---|---|---|
| ابزار اصلی پرداخت | کارت اعتباری (آمریکا) و کارت نقدی (اروپا) | اپ موبایل و QR کد (چین، هند، جنوب شرق آسیا) |
| پرداخت با موبایل | کیف پول NFC روی همان کارت (Apple Pay، Google Pay) | مستقیم از حساب یا کیف پول داخل اپ |
| هزینهٔ پذیرش برای فروشنده | کارتخوان + کارمزد کارت | یک QR چاپی؛ کارمزد پایین یا صفر |
| بازیگر اصلی | بانکها و شبکههای کارت | سوپراپها (چین) و زیرساخت عمومی (هند) |
| سرمایهگذاری داخل اپ پرداخت | بیشتر در اپهای جدا (کارگزاری آنلاین، اپ پسانداز) | صندوق، طلا و پسانداز داخل همان کیف پول |
| اعتبار و خرید قسطی | کارت اعتباری و BNPL جاافتاده | اعتبار خرد داخل اپها، در حال رشد |
| حمایت از مصرفکننده | قوانین بازگشت وجه (Chargeback) قوی | متفاوت بسته به کشور و اپ |
چرا مسیر پرداخت غرب و آسیا از هم جدا شد؟
تفاوت امروز حاصل چند عامل است که دههها روی هم انباشته شدهاند:
- زیرساخت قدیمی در برابر شروع از صفر: غرب سرمایهٔ سنگینی در کارتخوان و شبکهٔ کارت داشت و دلیلی برای کنارگذاشتنش نمیدید؛ آسیا چنین میراثی نداشت و مستقیم سراغ موبایل رفت.
- فرهنگ بدهی و اعتبار: نظام امتیاز اعتباری در آمریکا کارت اعتباری را ضروری میکند، در حالی که در بسیاری از جوامع آسیایی بدهی مصرفی کمتر پذیرفته بود.
- نقش دولت و قانونگذار: هند زیرساخت پرداخت را کالای عمومی کرد و اروپا کارمزد کارت را سقفگذاری کرد؛ هر دو تصمیم رفتار بازار را عوض کردند.
- موبایلاول بودن جمعیت: در آسیا برای بسیاری از مردم اولین ابزار بانکی، گوشی بود نه شعبهٔ بانک یا کارت.
- مدل درآمدی متفاوت: شبکههای کارت از کارمزد هر تراکنش درآمد دارند؛ سوپراپها پرداخت را ارزان یا رایگان میکنند تا از داده، تبلیغات، وام و خدمات دیگر درآمد بسازند.
غرب پرداخت را روی کارت ساخت و بعد آن را دیجیتال کرد؛ آسیا پرداخت را از اول روی گوشی ساخت.
آیندهٔ پرداخت: غرب و آسیا به هم نزدیک میشوند
مرز بین این دو مدل هر سال کمرنگتر میشود. در غرب، پرداخت آنی حساببهحساب جدی شده است: آمریکا در سال ۲۰۲۳ سامانهٔ FedNow را راه انداخت و اروپا انتقال آنی یورو را اجباری کرد. خرید اقساطی «الان بخر، بعداً پرداخت کن» (BNPL) هم با شرکتهایی مثل Klarna و Affirm در فروشگاههای آنلاین غربی رایج شده است.
در آسیا برعکس، اعتبار و خرید قسطی دارد وارد اپهای پرداخت میشود و سیستمهای QR کشورها به هم وصل میشوند تا پرداخت فرامرزی سادهتر شود. بانکهای دیجیتال هم در هر دو منطقه رشد کردهاند؛ اگر با این مفهوم آشنا نیستید، مقالهٔ نئوبانک چیست؟ را بخوانید.
کیف پولهای سرمایهگذاری: وقتی پرداخت و پسانداز یکی میشوند
کیف پول سرمایهگذاری کیف پولی است که علاوه بر پرداخت، اجازه میدهد موجودی آن در صندوق سرمایهگذاری، طلا، سهام یا حساب پسانداز سوددار قرار بگیرد. تفاوت غرب و آسیا در پرداخت، اینجا هم دیده میشود: در آسیا سرمایهگذاری داخل اپ پرداخت آمده است، اما در غرب معمولاً اپ پرداخت و اپ سرمایهگذاری از هم جدا هستند.
آسیا: صندوق سرمایهگذاری در یک کلیک
نقطهٔ شروع این مدل، Yu’e Bao بود؛ سرویسی که Alipay در سال ۲۰۱۳ راه انداخت تا موجودی بیاستفادهٔ کیف پول کاربران بهطور خودکار وارد یک صندوق بازار پول شود و هر روز سود بگیرد، و در عین حال هر لحظه برای خرید قابل برداشت باشد. حداقل مبلغ تقریباً صفر بود و همین سادگی، میلیونها نفر را که هیچوقت سراغ بانک یا کارگزاری نرفته بودند به سرمایهگذاری کشاند؛ تا جایی که Yu’e Bao در سال ۲۰۱۷ به بزرگترین صندوق بازار پول جهان تبدیل شد. WeChat هم با سرویس مشابهی به نام LiCaiTong وارد این بازار شد.
در هند هم همان اپهایی که با UPI پرداخت میکنند، مثل PhonePe و Paytm، خرید طلای دیجیتال با مبالغ خیلی کم و سرمایهگذاری ماهانه در صندوقهای مشترک (SIP) را ارائه میدهند. منطق مشترک این مدل ساده است: وقتی پول کاربر همین حالا داخل اپ است، فاصلهٔ «خرج کردن» تا «سرمایهگذاری کردن» فقط یک دکمه است.
غرب: اپهای جدا، حمایت قانونی بیشتر
در آمریکا و اروپا سرمایهگذاری دیجیتال هم رشد کرده، اما بیشتر در اپهای تخصصی: کارگزاریهای آنلاین بدون کارمزد مثل Robinhood، اپهای «پسانداز با رُند کردن خرید» مثل Acorns که باقیماندهٔ هر خرید را سرمایهگذاری میکنند، و نئوبانکهایی مثل Revolut که سهام و حساب سوددار را کنار حساب جاری گذاشتهاند. Cash App و PayPal هم خرید سهام یا رمزارز را به اپ پرداخت اضافه کردهاند، اما سهم سرمایهگذاری در این اپها هنوز به اندازهٔ آسیا محوری نیست.
دلیل اصلی این جدایی، مقررات است: در غرب، پرداخت، سپردهگیری و کارگزاری مجوزهای جداگانه و نظارت سختگیرانه دارند و ترکیبشان در یک اپ دشوارتر است. در مقابل، سرمایهگذار غربی معمولاً از سازوکارهای حمایتی شفافتری برخوردار است. خود چین هم بعد از رشد انفجاری Yu’e Bao، قوانین صندوقهای بازار پول و برداشت آنی را سختگیرانهتر کرد.
 Acorns
پیش از سرمایهگذاری از کیف پول بدانید
موجودی سرمایهگذاریشده دیگر «پول نقد کیف پول» نیست: ارزش صندوق، طلا یا سهام بالا و پایین میرود و ممکن است مشمول قوانین ضمانت سپرده نباشد. پیش از استفاده، نوع دارایی، کارمزد، زمان تسویه و مجوز ارائهدهنده را بررسی کنید.
فروشگاهت را هوشمند کن و تورم را شکست بده.
همین حالا به سیستم یکپارچه کربن بپیوند و خیالت را از حساب و کتاب و قدرت خریدت راحت کن.
جایگاه ایران در نقشهٔ پرداخت جهان
ایران ترکیبی از هر دو مدل است. از یک طرف، کارت بانکی نقدی متصل به شبکهٔ شتاب و کارتخوانهای شاپرک تقریباً در همهٔ فروشگاهها هست؛ شبیه اروپا. از طرف دیگر، بهدلیل در دسترس نبودن کارتهای بینالمللی و نبود فرهنگ گستردهٔ کارت اعتباری، مردم سریع سراغ ابزارهای داخلی رفتند: کارتبهکارت، اپهای پرداخت، QR کد و این اواخر پرداخت NFC با گوشی.
جای خالی بزرگ در ایران، اعتبار خرد و خرید اقساطی است که در غرب با کارت اعتباری و در آسیا داخل سوپراپها حل شده است. سرویسهای اعتباری و BNPL داخلی در حال پرکردن همین شکاف هستند.
در سرمایهگذاری، ایران به مدل آسیایی نزدیکتر شده است: خرید طلای آبشده و صندوق طلا با مبالغ کم، و خرید واحد صندوقهای سرمایهگذاری از داخل اپهای مالی رایج شده است. اگر میخواهید بدانید چطور بخشی از پسانداز را به دارایی غیرنقدی مثل طلا، نقره و سهام تبدیل کنید، این راهنما را ببینید.
چه درسی برای کسبوکارهای ایرانی دارد؟
اگر صاحب یک فروشگاه یا کسبوکار کوچک هستید، تجربهٔ غرب و آسیا چند پیام روشن دارد:
- چند روش پرداخت داشته باشید: مشتریای که نتواند با روش دلخواهش پرداخت کند، بهراحتی خرید را رها میکند.
- هزینهٔ پذیرش را جدی بگیرید: کارمزد و هزینهٔ تجهیزات، مستقیم از حاشیهٔ سود شما کم میشود؛ درس QR چینی همین است.
- تسویهٔ سریع یعنی نقدینگی بهتر: پرداخت آنی فقط برای مشتری راحت نیست؛ جریان نقدی کسبوکار شما را هم سالمتر نگه میدارد.
- همهچیز را یکجا ببینید: موفقیت سوپراپها نشان میدهد وقتی پرداخت، فروش و گزارش مالی کنار هم باشند، تصمیمگیری سادهتر میشود.
مالی کسبوکارتان را یکجا مدیریت کنید
کربن، سیستمعامل مالی کسبوکارهای کوچک است. دربارهٔ کربن بیشتر بخوانید.
سؤالات متداول دربارهٔ تفاوت پرداخت در غرب و آسیا
رایجترین روش پرداخت در کشورهای غربی چیست؟
کارت بانکی. در آمریکا کارت اعتباری و در اروپا کارت نقدی رایجتر است و پرداخت با موبایل هم بیشتر از طریق کیف پولهایی مثل Apple Pay و Google Pay انجام میشود که روی همان کارت کار میکنند.
چرا در چین همه با QR کد پرداخت میکنند؟
چون وقتی گوشی هوشمند فراگیر شد، کارت اعتباری هنوز در چین رایج نبود. QR کد برای فروشنده تقریباً هزینهای ندارد و اپهایی مثل Alipay و WeChat Pay آن را با خدمات روزمره ترکیب کردند.
UPI هند چیست؟
UPI یک زیرساخت پرداخت آنی است که نهاد ملی پرداخت هند در سال ۲۰۱۶ راه انداخت. هر بانک و اپ پرداختی میتواند به آن وصل شود و کاربران با یک شناسه یا QR، فوری و معمولاً بدون کارمزد پول جابهجا میکنند.
آیا غرب هم به سمت پرداخت موبایلی آسیایی میرود؟
تا حدی بله. سامانههای پرداخت آنی مثل FedNow در آمریکا و انتقال آنی یورو در اروپا راهاندازی شدهاند، اما کارت بهدلیل زیرساخت جاافتاده و قوانین حمایت از مصرفکننده همچنان روش اصلی میماند.
کیف پول سرمایهگذاری چیست؟
کیف پولی که علاوه بر پرداخت، موجودی را در صندوق سرمایهگذاری، طلا یا سهام قرار میدهد. نمونهٔ معروفش Yu’e Bao در Alipay است. این داراییها برخلاف پول نقد کیف پول، ارزششان نوسان دارد.
نظام پرداخت ایران به کدام مدل نزدیکتر است؟
ایران ترکیبی است: کارت نقدی و کارتخوان مثل اروپا همهجا هست، اما کارتبهکارت، QR و پرداخت با موبایل هم مثل آسیا رواج دارد. کمبود اصلی، اعتبار خرد و خرید اقساطی است.
منابع: آمار UPI – NPCI، مقررات کارمزد کارت اتحادیهٔ اروپا (2015/751)، FedNow – فدرال رزرو، گزارش پرداخت سوئد – Riksbank. لوگوها متعلق به صاحبان هر برند هستند و فقط برای معرفی آمدهاند؛ آیکونها از Simple Icons و سایر لوگوها از Wikimedia Commons (لوگوی Acorns با مجوز CC BY 4.0).